“27년을 은행에서 일했는데, 남은 건 1평 고시원과 2억 5천만 원의 빚이었습니다”
의뢰인은 50대 후반의 남성입니다. 대학을 졸업한 1995년부터 27년 동안 은행에서 일했고, 2022년 1월 명예퇴직했습니다. 남의 돈을 관리하며 사회생활을 해 온 사람이 퇴직 뒤에는 1평 남짓한 고시원에서 지내게 됐습니다. 지금은 공공기관에서 방호 업무를 하는 공무직으로 일합니다.
이 글은 주식투자 실패와 카드론·현금서비스 돌려막기로 생긴 빚을 개인회생으로 정리한 실제 사례입니다. 진행 중에 법원은 재산과 수입을 다시 확인하라는 보정권고를 냈습니다. 김앤파트너스는 증빙자료와 함께 보정서를 내고, 고시원 월세를 추가생계비로 소명했습니다.
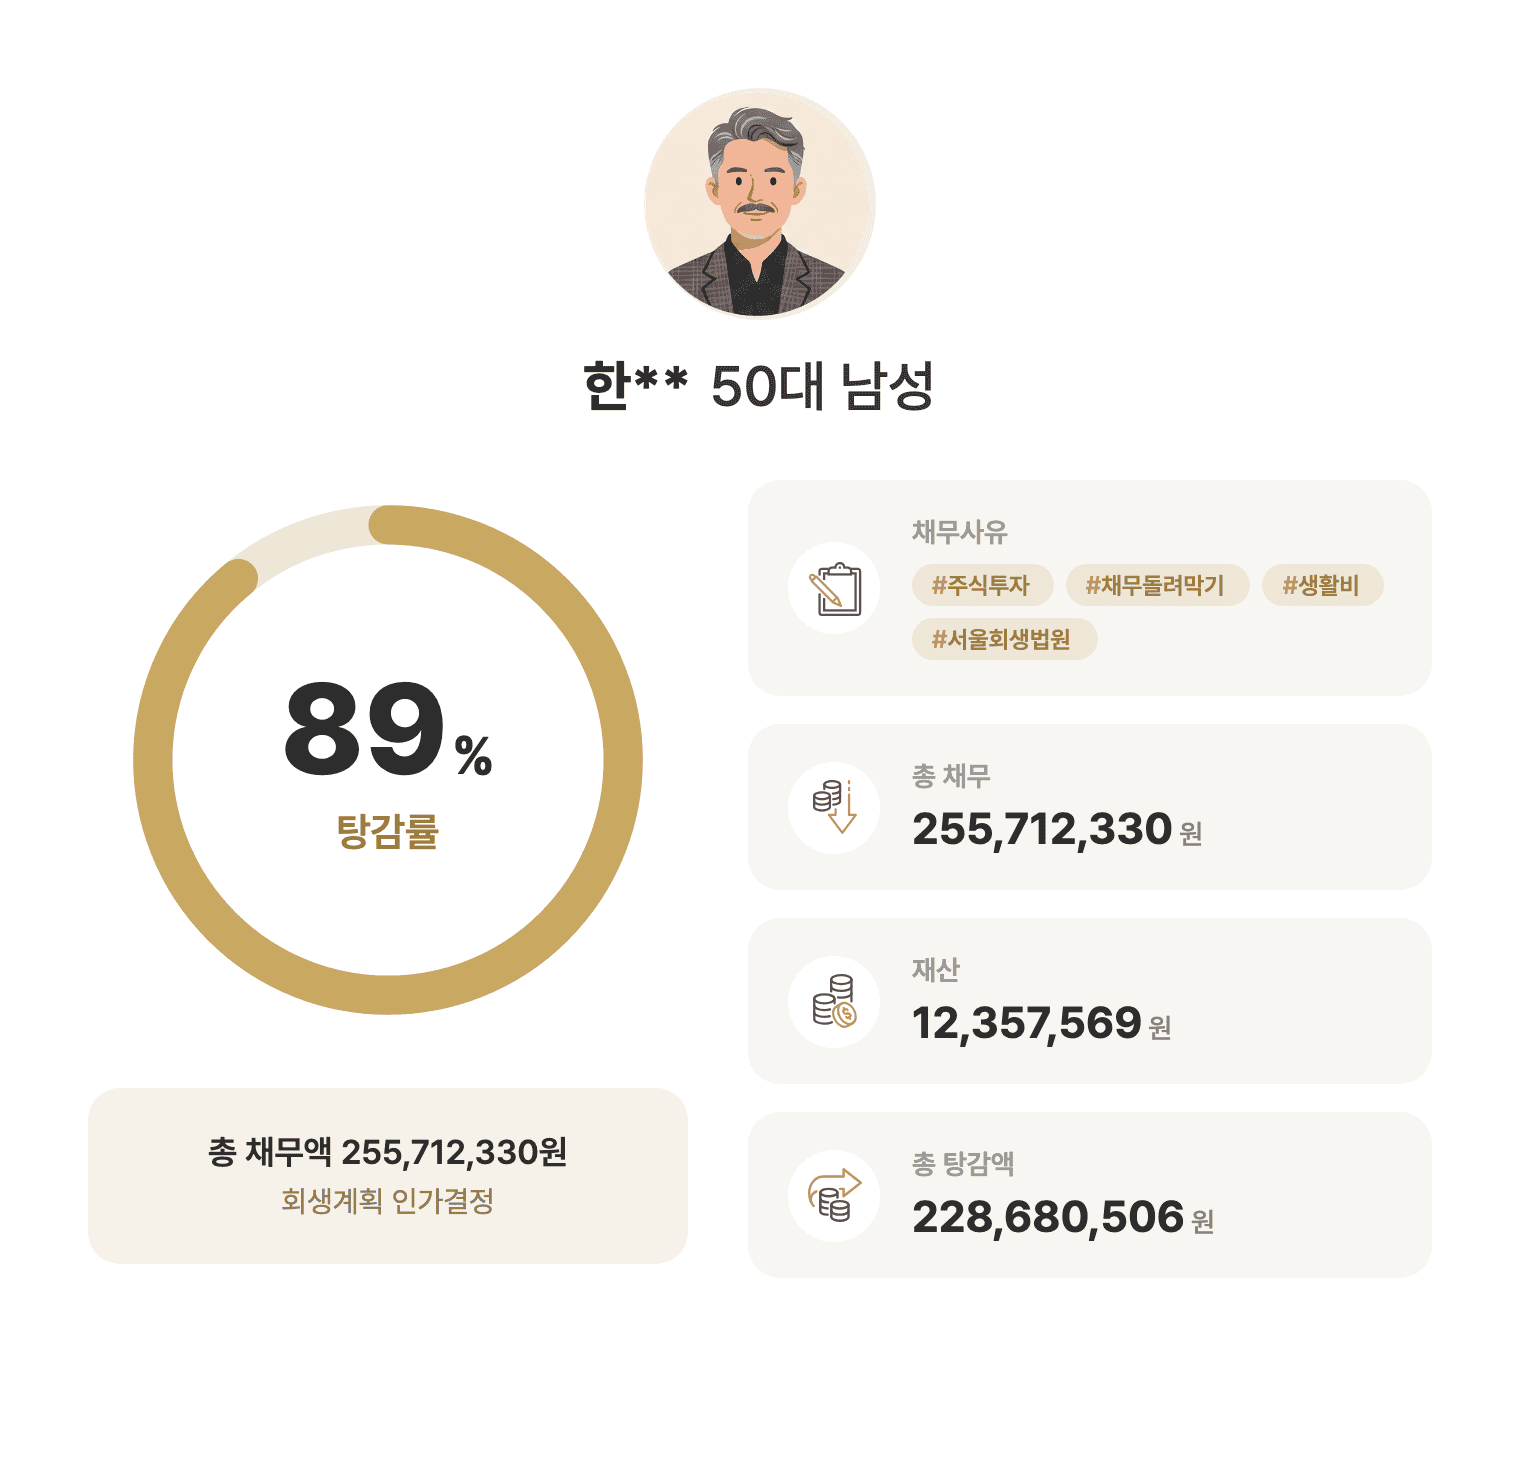
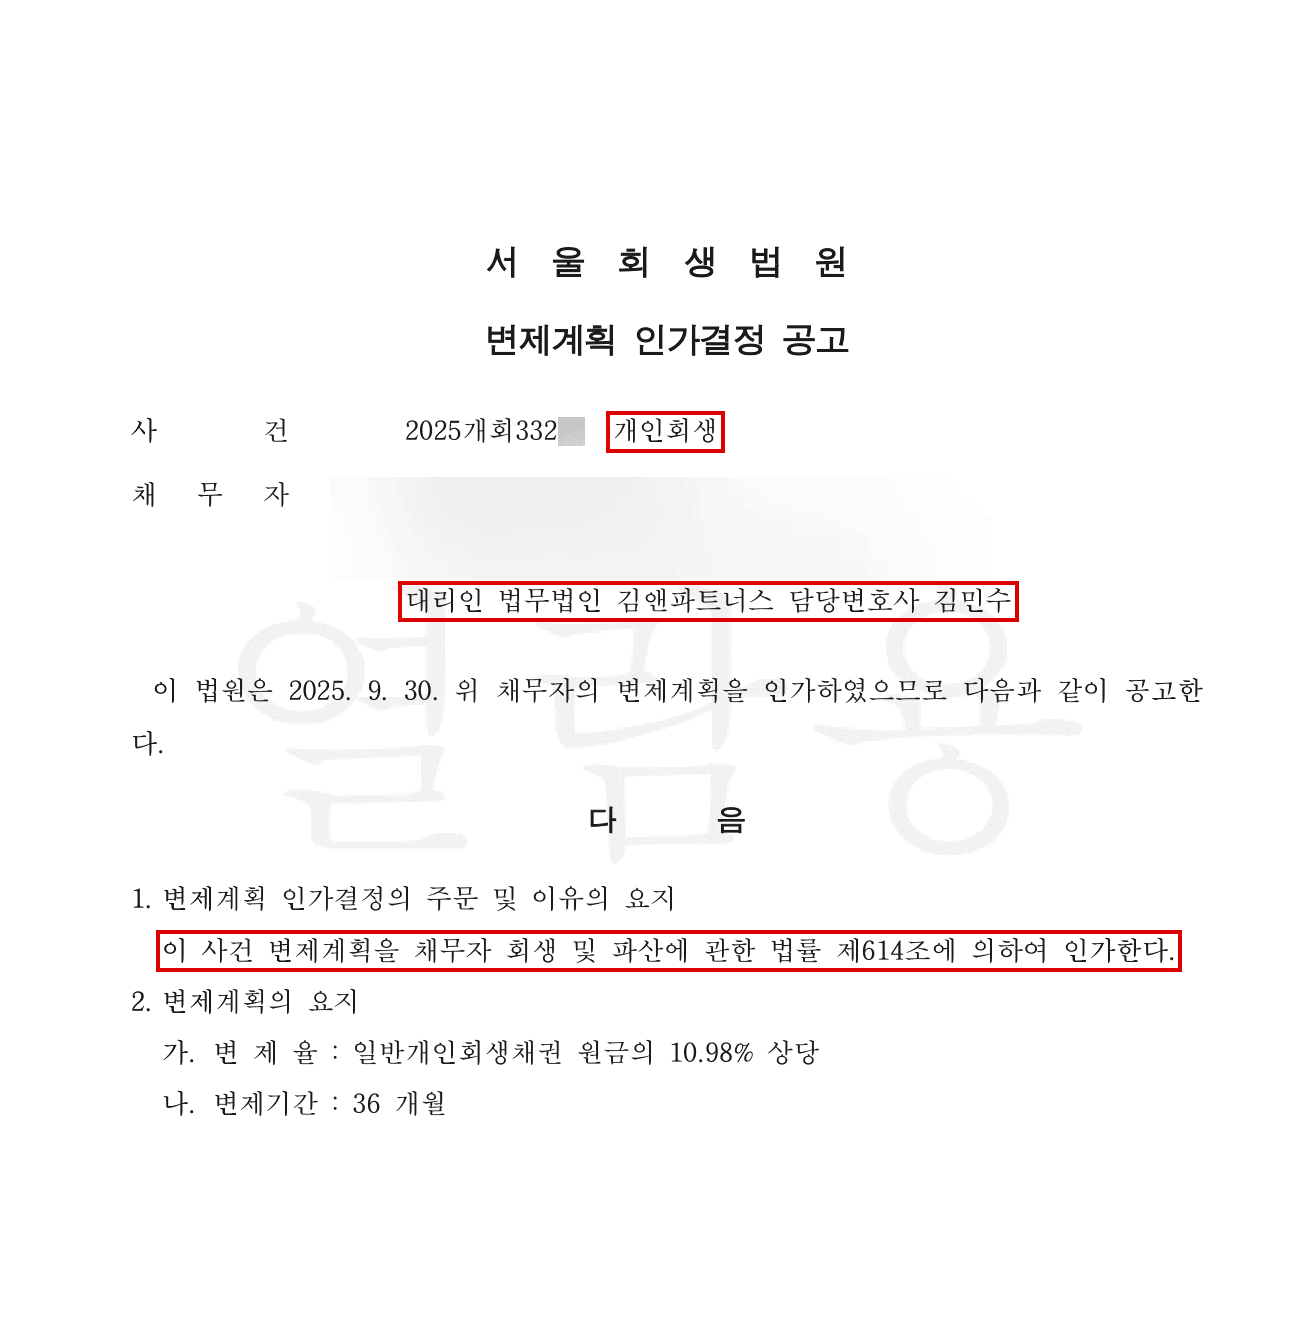
그 결과 의뢰인은 2025년 9월 30일 서울회생법원에서 월 735,867원씩 36개월, 변제율 10.98% 조건으로 개인회생 인가결정을 받았습니다. 총채무 약 2억 5,571만 원 가운데 약 2억 2,868만 원을 탕감받게 됐습니다.
은행원이었던 그가 왜 주식에 손을 댔을까요?
의뢰인은 2011년부터 배우자와 별거하며 혼자 살았습니다. 같은 해 9월에는 어머니가 큰 병으로 입원하셨습니다.
첫 번째, 어머니를 더 좋은 병원으로 모시고 싶었습니다. 의뢰인은 직접 쓴 사유서에서 어머니를 더 나은 병원에서 치료받게 해 드리고 싶은 마음과 ‘헛된 욕심’이 겹쳤다고 털어놓았습니다. 2017년 9월 금융기관에서 800만 원을 대출받아 주식에 투자했지만 손실을 봤습니다.
두 번째, 손실을 메우려다 손실이 더 커졌습니다. 2019년 어머니가 돌아가셨습니다. 의뢰인은 이미 생긴 손실을 만회하려고 2020년 3월 다시 1,120만 원을 대출받아 주식에 넣었습니다. 결과는 더 나빠졌습니다.
세 번째, 퇴직금마저 주식으로 잃었습니다. 2022년 1월 명예퇴직을 하면서 받은 돈은 대출을 갚고 자녀 양육비로 써야 할 돈이었습니다. 그런데 이 돈까지 주식투자로 모두 잃었습니다.
퇴직 후 돌려막기, 어떻게 2억 원이 넘는 빚이 됐을까요?
퇴직 뒤에는 수입이 크게 줄었습니다. 2022년 9월부터 2023년 7월까지 약 10개월 동안 카드론과 현금서비스로 버티면서 약 5,100만 원의 빚이 새로 생겼습니다. 이 빚의 이자를 갚으려고 다른 카드에서 돈을 빼는 돌려막기가 이어졌습니다.
결국 원금만 약 2억 4,100만 원, 이자까지 합치면 총 2억 5,571만 원의 빚이 남았습니다. 방호 공무직 월급으로는 감당할 수 없었습니다. 생활비를 줄이려고 고시원으로 옮긴 의뢰인은 이순(耳順)을 앞둔 나이에 개인회생을 신청했습니다.
| 구분 | 금액 |
|---|---|
| 총채무 | 255,712,330원 |
| 총변제금 (36개월) | 26,491,212원 |
| 면책(탕감) 채무액 | 228,680,506원 |
| 월 변제금 | 735,867원 |
| 변제기간 | 36개월 |
| 변제율 | 10.98% |
법원은 무엇을 다시 확인하라고 했을까요?
2025년 4월 2일 법원은 첫 번째 보정권고를 냈습니다. 쟁점은 세 가지였습니다.
- 차량 소유 여부: 지방세 납부내역에 의뢰인 명의의 차량이 나왔습니다. 지금도 의뢰인 소유인지 소명하라는 요구였습니다.
- 주식계좌 잔고: 남아 있는 증권계좌 잔고를 청산가치에 넣으라고 했습니다.
- 월평균수입 재산정: 신고한 수입이 실제 수입과 맞는지 다시 계산하라고 했습니다.
변제금은 결국 ‘청산가치’와 ‘가용소득’으로 정해집니다. 재산이 빠졌거나 수입이 틀리게 잡히면 인가가 늦어지거나 변제금이 지나치게 커질 수 있었습니다.
김앤파트너스는 무엇을 했을까요?
① 차량 명의이전을 증빙하고, 시가 전액을 청산가치에 넣었습니다. 문제가 된 차량은 2023년 9월 지인에게 명의가 넘어간 상태였습니다. 김앤파트너스는 자동차등록원부와 보험증권으로 이 사실을 소명했습니다. 동시에 숨길 것이 없다는 점을 분명히 하려고 차량 시가 7,880,000원 전액을 청산가치에 넣었습니다.
② 소액이라도 증권계좌 잔고를 빠짐없이 넣었습니다. 증권사 두 곳에 남은 잔고는 각각 5,553원과 1,193원이었습니다. 적은 금액이지만 모두 청산가치에 넣어 법원의 요구에 그대로 맞췄습니다.
③ 부풀려진 수입을 바로잡았습니다. 2025년 2월에는 잔업이 많아 시간외수당이 평소보다 크게 잡혀 있었습니다. 이 달만 기준으로 삼으면 월수입이 실제보다 높게 계산됩니다. 김앤파트너스는 2025년 1월부터 5월까지 5개월분 급여명세서를 기준으로 월평균수입을 2,680,620원으로 다시 계산했습니다. 제출 뒤 수입이 잘못 적힌 부분을 발견하고는 같은 날(2025년 5월 23일) 수정 보정서를 바로 다시 내 숫자를 확정했습니다.
④ 고시원 월세를 추가생계비로 인정받았습니다. 의뢰인은 고시원 월세로 매달 75만 원을 내고 있었습니다. 김앤파트너스는 이 주거비를 소명해 추가생계비 494,533원을 인정받았고, 생계비는 총 1,929,740원으로 인정됐습니다. 덕분에 의뢰인이 실제로 생활할 수 있는 수준에서 가용소득이 정해졌습니다.
결과: 변제율 10.98%, 2억 2천만 원이 넘는 빚을 덜다
2025년 9월 30일 서울회생법원은 월 735,867원씩 36개월, 변제율 10.98% 조건으로 의뢰인의 변제계획을 인가했습니다. 3년 동안 성실히 갚으면 약 2억 2,868만 원의 채무를 면책받게 됩니다. 27년을 은행에서 일한 의뢰인은 고시원에서 다시 생활을 꾸려 갈 발판을 얻었습니다.
자주 묻는 질문
Q1. 금융기관에서 추심을 계속해요
Q2. 월변제금액을 납부 하지 못하면 어떻게 되나요?
Q3. 주식투자로 생긴 빚도 개인회생이 되나요?
Q4. 고시원 월세도 생계비로 인정받을 수 있나요?
주식투자·돌려막기로 생긴 빚, 혼자 끌어안고 있지 마세요
주식 손실을 만회하려다, 카드론 이자를 막으려다 빚이 더 커지는 일은 드물지 않습니다. 개인회생에서는 재산을 빠짐없이 신고하고, 수입과 생계비를 정확하게 소명하는 것이 결과를 크게 좌우합니다. 이 사례처럼 차량 명의이전, 일시적 수당, 주거비 같은 사정을 꼼꼼히 정리하면 실제 형편에 맞는 변제계획을 세울 수 있습니다.
다만 인가 여부와 변제 조건은 개별 상황에 따라 달라질 수 있습니다. 비슷한 어려움을 겪고 계신다면 먼저 상담을 받아 보시고, 내 상황에 맞는 방법을 확인해 보시기 바랍니다.