“회사 빚은 다 갚았는데, 아이가 아프기 시작했습니다”
회사를 정리하고 거래처에 줄 돈을 모두 갚고 나면, 이제 다시 시작할 수 있을 거라고 믿게 됩니다. 하지만 버는 돈으로 겨우 버티는 집에 큰 지출이 하나 더 생기면 그 믿음은 금방 흔들립니다. 부족한 돈을 대출로 메우고, 다음 달에는 그 대출을 갚으려고 또 대출을 받게 됩니다.
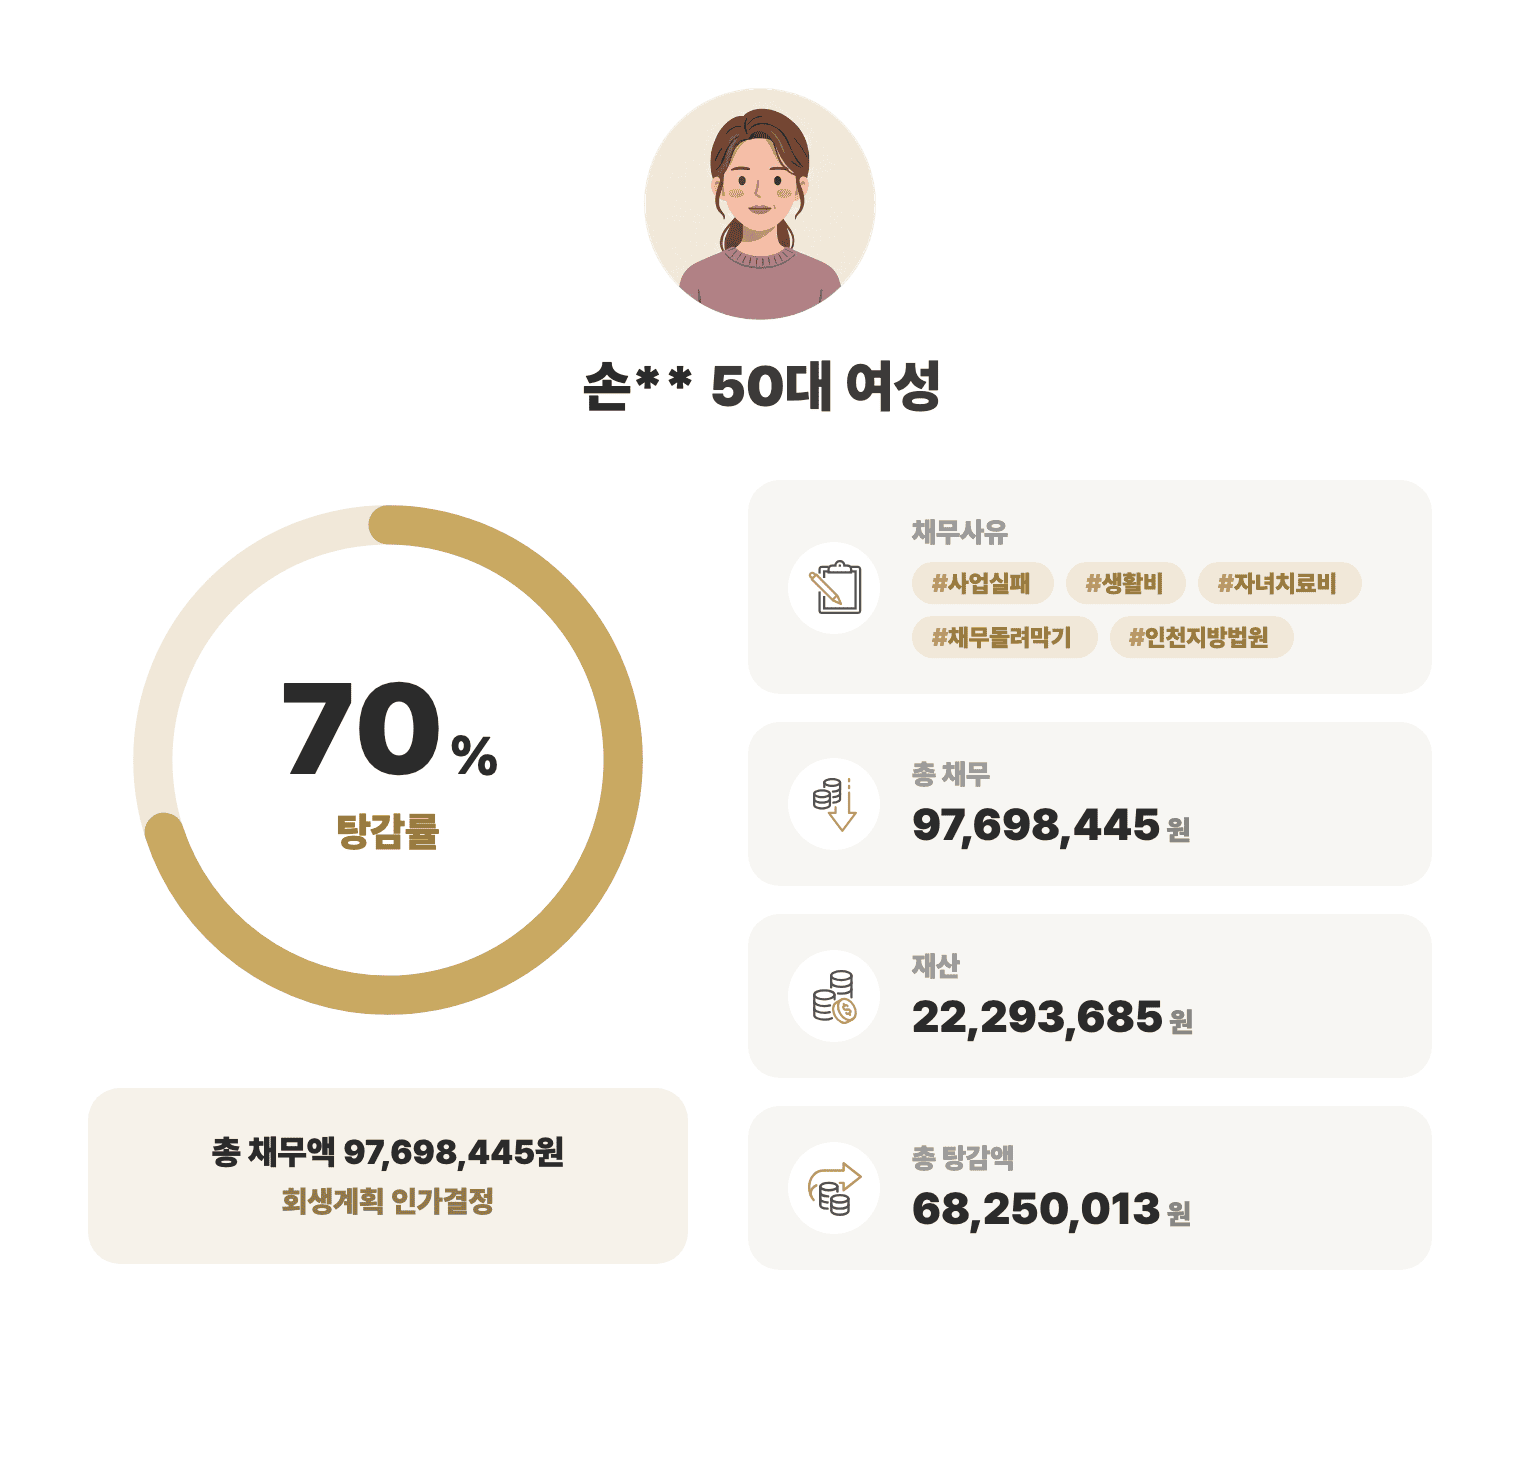
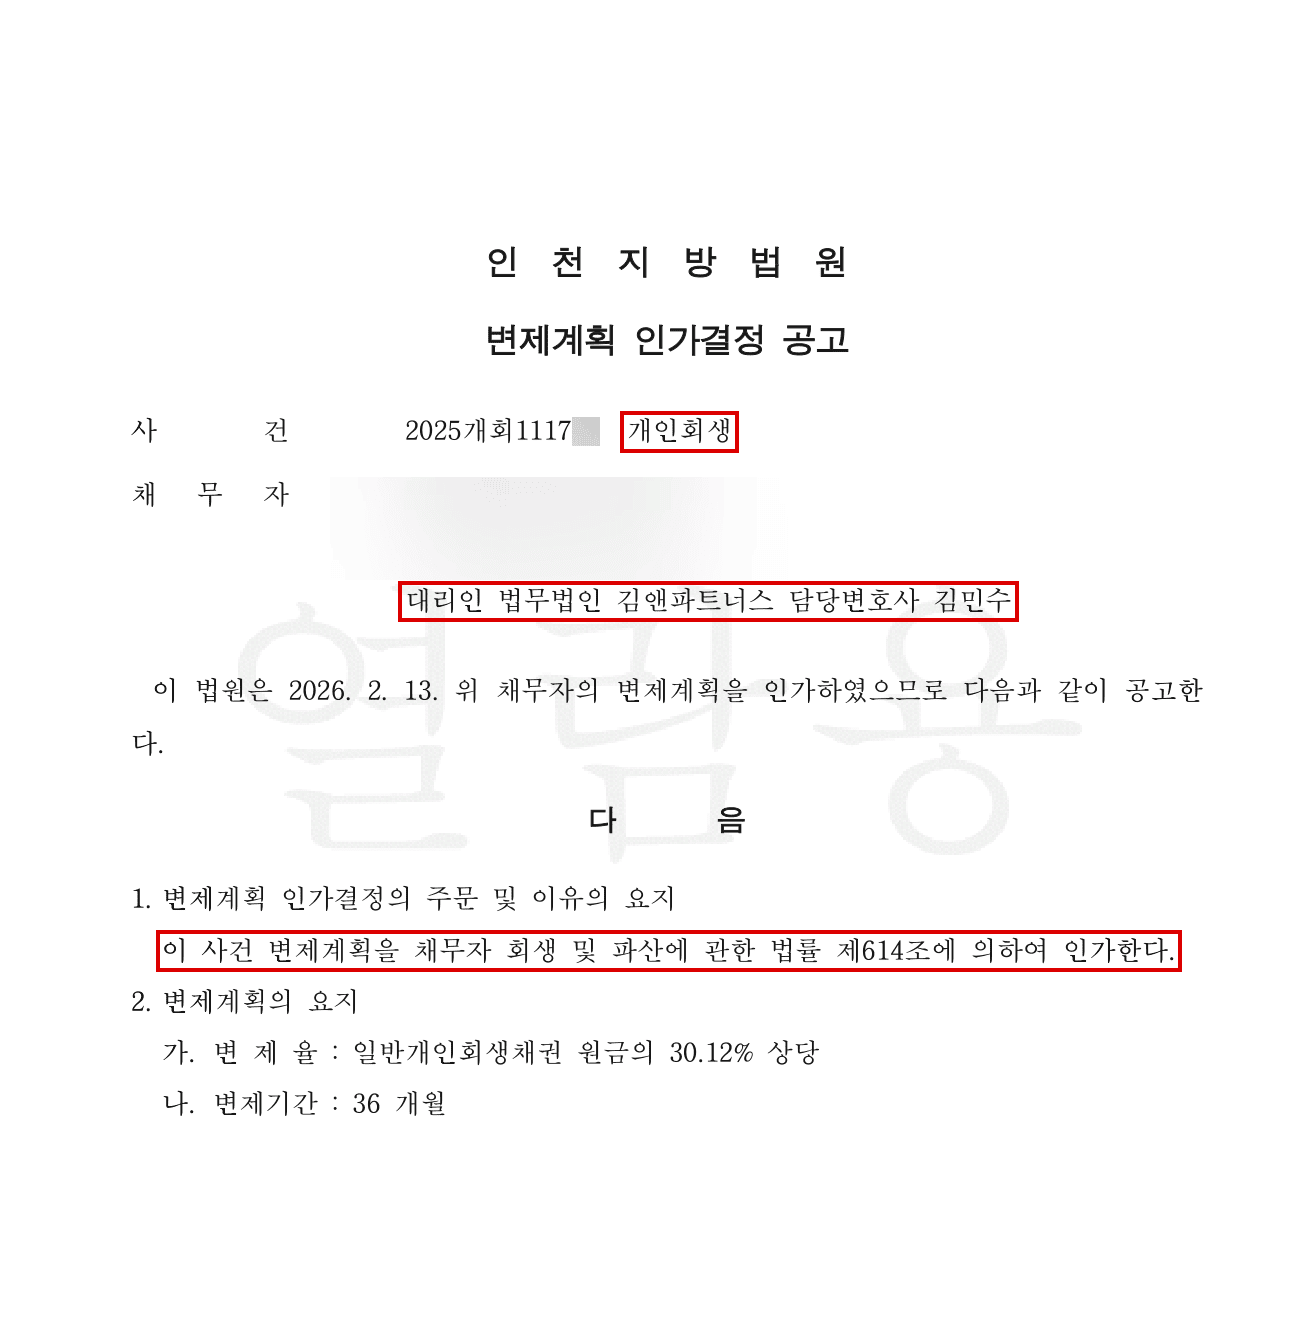
이 글은 남편과 함께 운영하던 디자인 회사가 거래처 연쇄부도로 문을 닫은 뒤 가족의 생계를 사실상 혼자 떠맡은 여성 의뢰인의 실제 사례입니다. 의뢰인은 우울증을 앓는 자녀의 치료비를 감당하다 빚이 9,769만원까지 늘었고, 인천지방법원에서 변제율 30.14%, 36개월 조건으로 개인회생 인가결정을 받았습니다. 법원의 보정권고가 모두 6차례 나왔고, 진행 도중 급여가 깎이는 일까지 겹친 사건이었습니다.
거래처 대금을 다 갚은 엄마가 왜 다시 빚을 지게 됐을까요?
의뢰인은 남편과 함께 작은 디자인 회사를 운영했습니다. 빚은 한 번에 생긴 것이 아니라 여러 일이 차례로 겹치면서 쌓였습니다.
첫 번째, 거래처 부도로 회사가 무너졌습니다. 2015년, 일감을 주던 상위 거래처가 부도를 냈습니다. 받을 돈을 못 받자 회사도 함께 쓰러졌고, 협력업체에 줘야 할 대금이 밀렸습니다.
두 번째, 월급을 쪼개 밀린 대금을 모두 갚았습니다. 의뢰인은 2016년부터 회사에 다니면서 2020년까지 월급의 일부로 협력업체에 밀린 대금을 모두 갚았습니다. 폐업하면서 생긴 책임을 5년에 걸쳐 스스로 정리한 것입니다.
세 번째, 사실상 가장이 되었습니다. 남편은 프리랜서로 일하게 됐지만, 번 돈 대부분이 남편 자신의 빚을 갚는 데 들어갔습니다. 생활비와 집세는 의뢰인의 월급으로 해결해야 했습니다.
네 번째, 자녀의 치료비가 매달 들어갔습니다. 대학에 들어간 둘째가 심한 우울증, 불안장애, 대인기피증을 앓게 되었습니다. 치료비는 매달 80만원이 넘었습니다. 생활비와 집세만으로도 빠듯했기 때문에 모자라는 돈은 은행 대출로 메웠고, 그 뒤로는 매달 부족한 만큼 추가 대출을 받는 일이 되풀이됐습니다.
다섯 번째, 나았던 병이 다시 시작됐습니다. 치료 끝에 건강을 되찾은 자녀는 2024년 2월 군에 입대했습니다. 그런데 훈련소에서 예방접종을 맞은 뒤 심한 쇼크 반응이 왔고, 그 후유증으로 공황장애와 불안장애가 다시 나타났습니다. 부대는 훈련할 수 있는 만큼 치료와 훈련을 함께 하라고 했습니다. 가족은 주말마다 부대 근처 숙소에 머물며 자녀를 돌봤고, 그 비용이 또 더해졌습니다.
사치나 투자로 생긴 빚이 아니었습니다. 회사 빚을 모두 갚고 가족을 챙기는 동안, 돈이 들어오는 속도보다 나가는 속도가 빨랐습니다.
법원은 왜 여섯 번이나 보정을 요구했을까요?
지급불능 상태라는 점은 분명했습니다. 법원이 꼼꼼히 확인하려 한 것은 “빚이 어떻게 생겼는지, 남은 재산이 무엇인지, 실제로 매달 얼마를 갚을 수 있는지”였습니다. 이 사건에서 확인해야 했던 쟁점은 크게 네 가지였습니다.
첫째, 최근에 받은 대출은 어디에 썼는가. 신청 직전에 받은 대출은 쓴 곳을 구체적으로 설명해야 합니다. 생활비와 치료비로 조금씩 나간 돈은 증빙을 하나하나 맞추기가 어렵습니다.
둘째, 폐업한 회사에 남은 재산은 없는가. 개인회생에서는 갚는 돈의 총액이 적어도 청산가치, 즉 지금 재산을 모두 처분했을 때의 가치보다 많아야 합니다. 그래서 회사 사무실의 보증금이나 비품 같은 재산이 남아 있는지를 확인해야 했습니다.
셋째, 채권액과 퇴직금이 정확하게 반영됐는가. 일부 채권의 금액을 바로잡아야 했고, 의뢰인이 미리 받은 퇴직금도 재산에 넣어야 했습니다.
넷째, 줄어든 월급으로도 갚을 수 있는가. 절차가 진행되는 도중에 의뢰인의 월급이 깎였습니다. 처음 낸 변제계획을 그대로 두면 인가를 받더라도 끝까지 갚기 어려운 상황이었습니다.
김앤파트너스는 무엇을 했을까요?
김앤파트너스는 법원이 보낸 6차례의 보정권고에 하나씩 차례로 대응했습니다. 그중 핵심이 된 세 번의 대응은 다음과 같습니다.
1차 보정: 대출 사용처와 폐업 회사 재산 소명 – 최근 받은 대출 3건이 어디에 쓰였는지 채무사용일람표로 정리해 제출했습니다. – 생활비처럼 증빙이 어려운 부분은 숨기지 않고 재산목록에 적어 청산가치에 반영했습니다. – 디자인 회사의 폐업사실증명과 부가가치세 과세표준증명을 냈습니다. 사업장 주소가 의뢰인의 집 주소와 같았기 때문에 따로 낸 임대차보증금이나 남은 비품이 없다는 점을 입증했습니다. – 카드 이용내역서를 내서 30만원이 넘는 사용 내역이 없다는 점도 확인했습니다.
2차 보정: 채권액 수정과 퇴직금 반영 – 한 저축은행에서 부채증명원을 발급받아 채권 금액을 정확하게 고쳐 제출했습니다. – 퇴직금을 미리 받았다는 확인서를 내고, 받은 퇴직금을 재산목록에 추가해 청산가치에 제대로 반영했습니다.
3차 보정: 급여 삭감 소명과 변제계획 수정 – 2025년 9월부터 월급이 3,211,910원에서 2,649,910원으로 줄어든 사실을 급여 삭감 사유서와 급여명세서로 입증했습니다. – 줄어든 월급을 기준으로 수정 변제계획안을 새로 냈습니다. 인가만 받는 계획이 아니라 의뢰인이 36개월 동안 실제로 지킬 수 있는 월 변제금을 정하는 것이 목표였습니다.
변제율 30.14%, 개인회생 결과는 어땠을까요?
인천지방법원은 2026년 2월 13일 인가결정을 내렸습니다. 의뢰인은 월 818,012원을 36개월 동안 내면 됩니다. 계획대로 모두 갚으면 나머지 채무는 면책 대상이 됩니다.
| 구분 | 금액 |
|---|---|
| 총채무 | 97,698,445원 |
| 총변제금 (36개월) | 29,448,432원 |
| 변제 완료 시 면책 대상 채무 | 68,250,013원 |
| 월 변제금 | 818,012원 |
| 변제율 | 30.14% |
| 관할법원 | 인천지방법원 |
약 9,769만원이던 빚에서 실제로 갚는 돈은 약 2,944만원입니다. 나머지 약 6,825만원(약 70%)은 변제를 마치면 면책 대상이 됩니다. 매달 대출을 새로 받아 버티던 생활을 끝내고, 줄어든 월급 안에서 갚아 나갈 수 있는 계획을 세우게 된 것입니다.
자주 묻는 질문
Q1. 월변제금액을 납부 하지 못하면 어떻게 되나요?
Q2. 금융기관에서 추심을 계속해요
Q3. 개인회생 진행 중에 급여가 삭감되면 변제금은 어떻게 되나요?
Q4. 자녀 치료비와 생활비로 받은 대출은 사용처를 어떻게 소명하나요?
가족을 지키느라 생긴 빚, 혼자 떠안지 마세요
사업이 실패하고, 가족이 아프고, 월급까지 줄어드는 일은 누구에게나 한꺼번에 닥칠 수 있습니다. 이런 빚은 대개 성실하게 버틴 사람일수록 더 늘어납니다. 개인회생은 빚을 모두 없애 주는 제도가 아닙니다. 지금 소득으로 감당할 수 있는 만큼만 갚고 다시 생활을 꾸릴 수 있게 하는 제도입니다. 다만 대출을 어디에 썼는지, 남은 재산이 무엇인지, 소득이 어떻게 바뀌었는지를 증빙하는 방법에 따라 결과가 달라질 수 있으니 준비를 꼼꼼히 해야 합니다.
변제율, 인가 여부, 절차에 걸리는 기간은 개인 상황에 따라 달라질 수 있습니다. 비슷한 상황이라면 혼자 고민하기보다 먼저 상담으로 가능한 방법을 확인해 보시기 바랍니다.