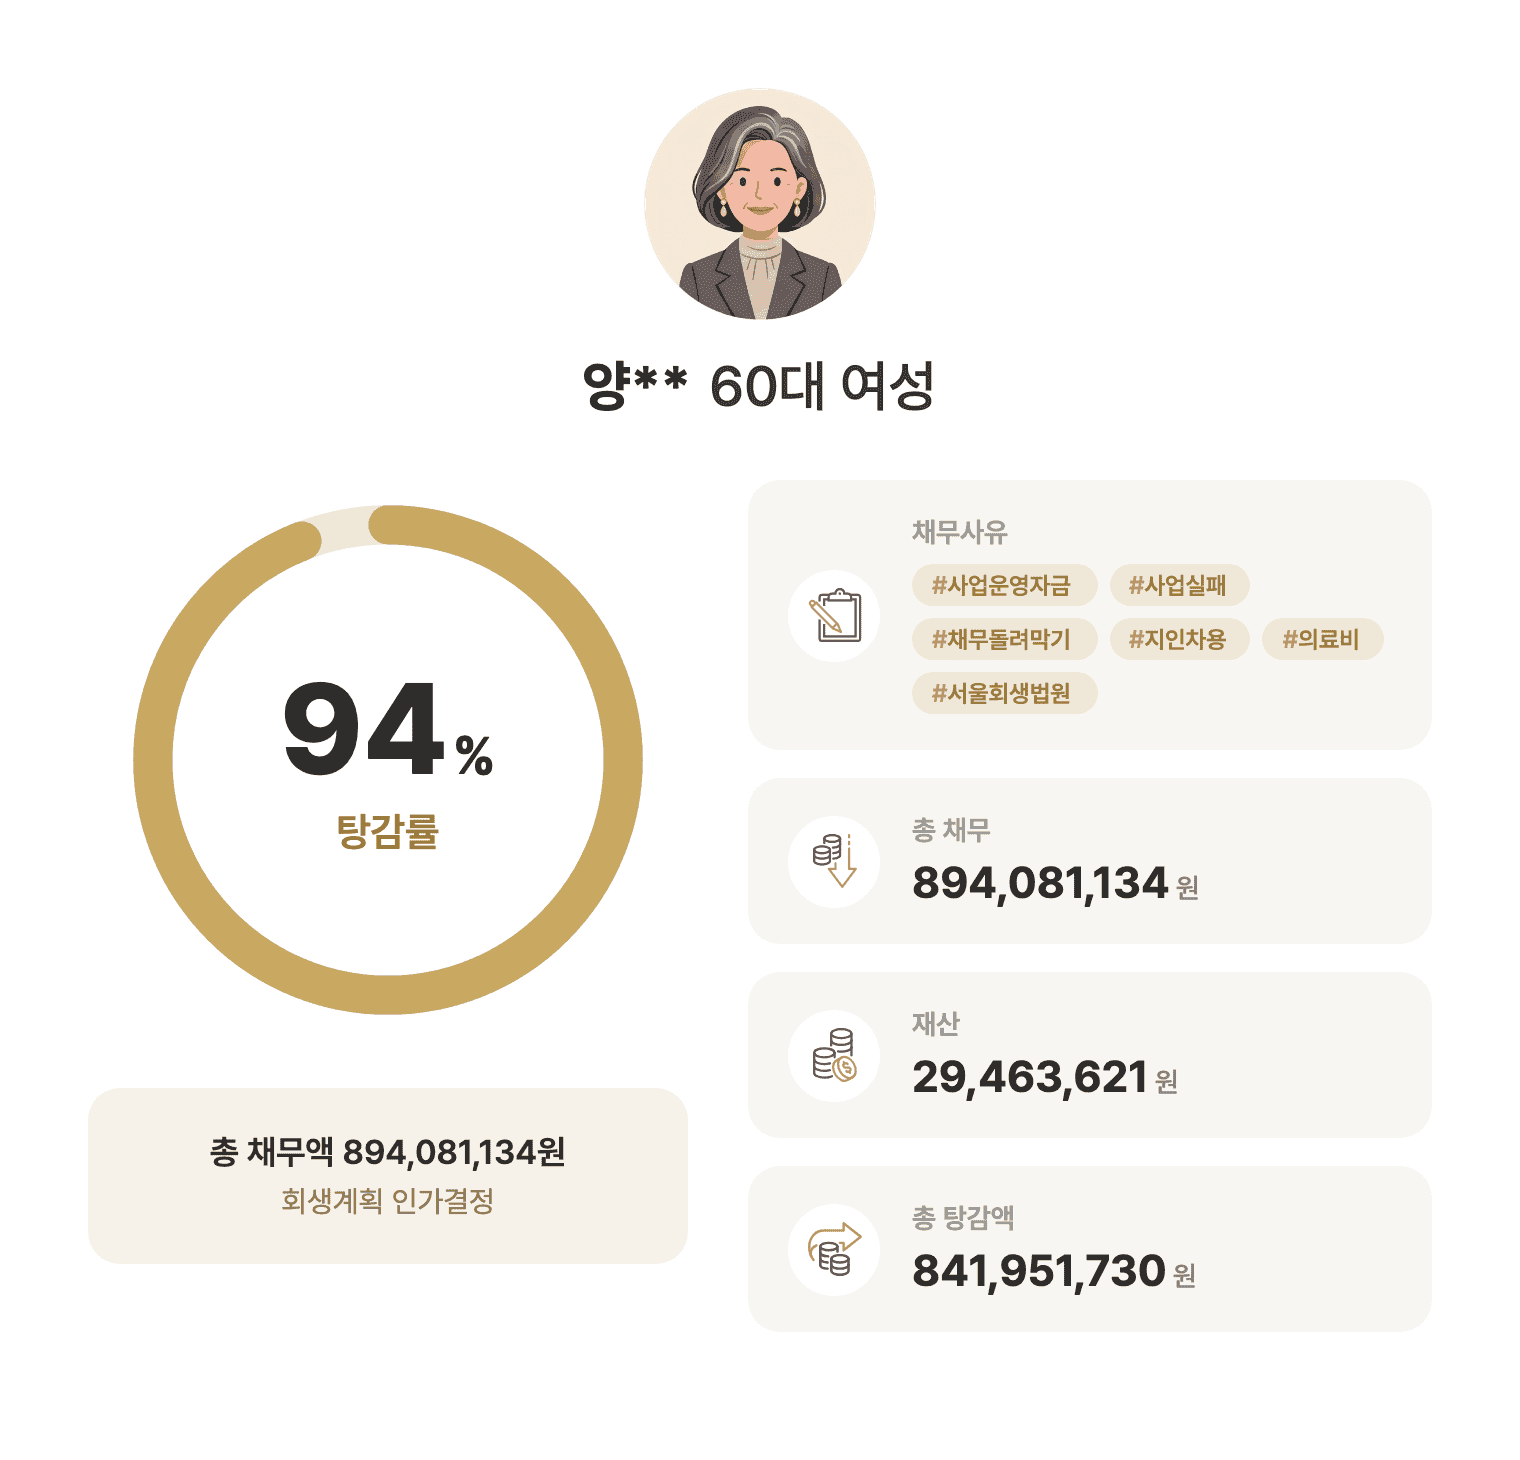
“빌린 돈을 남편에게 말하지 못하고, 혼자 막고 또 막았습니다”
이 글은 사업 실패 개인회생 사례입니다. 빚의 상당 부분은 지인에게 빌린 돈이었습니다. 의뢰인은 60대 여성 자영업자입니다. 피부미용실을 운영하면서 남편과 맞벌이로 아들과 딸을 키웠습니다. 그러던 44세에 대장암과 폐암 수술을 연달아 받았습니다.
치료를 마친 뒤 의뢰인은 다시 일어서려고 사업을 이어갔습니다. 하지만 사업은 10년 동안 적자를 벗어나지 못했습니다. 사업을 유지하려고 지인들에게 높은 이자로 돈을 빌렸고, 그 빚을 다른 빚으로 막는 돌려막기가 이어졌습니다. 이혼한 뒤에는 저축은행 대출과 지인 차용금을 모두 혼자 떠안게 됐습니다.
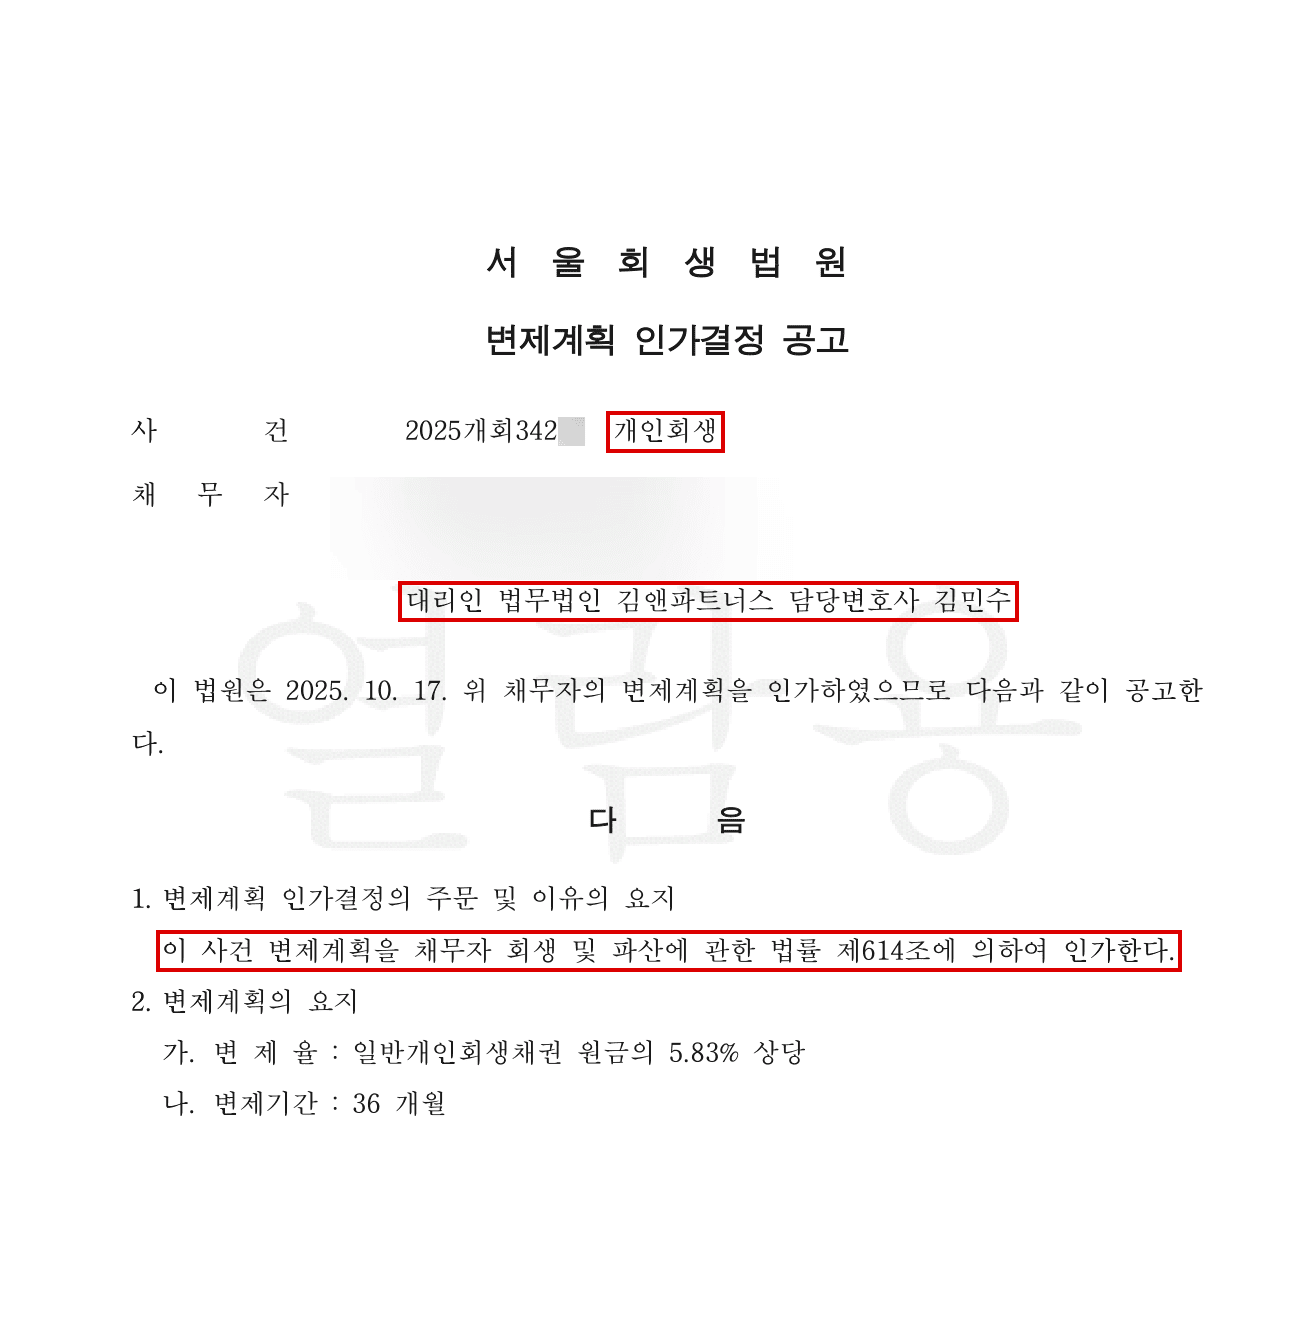
김앤파트너스는 신청 단계부터 다툼이 될 만한 부분을 미리 정리했습니다. 이후 법원의 보정권고와 채권자의 이의에도 하나씩 자료로 대응했습니다. 그 결과 의뢰인은 신청한 지 약 7개월 만인 2025년 10월 17일, 서울회생법원에서 인가결정을 받았습니다. 조건은 월 1,448,039원씩 36개월, 변제율 5.83%입니다. 총채무 약 8억 9,408만 원 가운데 약 8억 4,195만 원을 탕감받게 됐습니다.
두 번의 암 수술 뒤 시작한 사업, 왜 빚만 남았을까요?
의뢰인의 빚은 한 번에 생기지 않았습니다. 투병과 사업, 가족 돌봄이 겹친 긴 시간 동안 조금씩 쌓였습니다.
첫 번째, 암 투병으로 삶이 흔들렸습니다. 피부미용실을 운영하며 아이 둘을 키우던 의뢰인은 44세에 대장암과 폐암 수술을 받았습니다. 치료비가 들었고, 몸과 일상도 예전 같지 않았습니다.
두 번째, 10년 동안 적자 사업을 붙들었습니다. 치료 후 의뢰인은 딸 명의로 세운 해외 관련 법인을 운영했습니다. 하지만 10년 동안 한 번도 흑자를 내지 못했습니다. 사업을 이어가려고 지인들에게 월 2부 이자로 돈을 빌렸습니다. 같은 시기에 치매를 앓는 친정어머니를 모시면서 해외 출장까지 다녀야 했습니다.
세 번째, 코로나19가 모든 것을 멈춰 세웠습니다. 2020년 팬데믹으로 해외 출장이 완전히 끊겼고, 가게 운영도 어려워졌습니다. 경제적 압박 속에 부부 갈등도 깊어졌습니다. 의뢰인은 지인에게 빌린 돈을 남편에게 털어놓지 못한 채 혼자 돌려막기를 계속했고, 결국 우울증까지 얻었습니다.
화장품 사업까지 시작했는데, 왜 더는 버틸 수 없었을까요?
의뢰인은 상황을 뒤집어 보려고 화장품 사업을 새로 시작했습니다. 이 사업을 위해서도 지인에게 돈을 더 빌렸습니다. 하지만 수입은 늘지 않았고 빚만 더 무거워졌습니다.
결국 의뢰인은 이혼했습니다. 남은 빚은 모두 의뢰인 몫이었습니다. 저축은행 신용대출 원금만 약 3억 2,900만 원, 지인들에게 빌린 개인 대여금이 약 4억 8,500만 원이었습니다. 지인 차용금은 이자 부담이 크고 독촉도 직접 이어지기 때문에, 혼자 힘으로는 더 버틸 수 없었습니다. 의뢰인은 고액 채무 개인회생을 신청하기로 했습니다.
| 구분 | 금액 |
|---|---|
| 총채무 | 894,081,134원 |
| 총변제금 (36개월) | 52,129,404원 |
| 면책(탕감) 채무액 | 841,951,730원 |
| 월 변제금 | 1,448,039원 |
| 변제기간 | 36개월 |
| 변제율 | 5.83% |
김앤파트너스는 무엇을 했을까요?
빚이 많고 채권자 구성도 복잡한 사건이었습니다. 그래서 신청 전 준비와 보정 대응이 결과를 좌우했습니다.
① 물상보증 쟁점을 신청 단계에서 먼저 정리했습니다. 저축은행 대출의 담보는 의뢰인 명의가 아니라 전 배우자 소유 부동산에 잡혀 있었습니다. 이른바 물상보증입니다. 나중에 다툼이 생길 수 있는 부분이라, 김앤파트너스는 처음부터 이 사실을 채권자목록 부속서류에 적어 신청서를 냈습니다.
② 법원의 보정권고에 자료로 하나씩 답했습니다. – 카드사 채권의 산정기준일을 수정했습니다. – 최근 1년치 모든 계좌·카드 거래내역을 한꺼번에 제출했습니다. – 사업장과 주거지를 함께 쓰고 있다는 사실을 소명했습니다. – 이전 사업장 보증금이 밀린 월세를 빼고 나면 잔액 0원이었다는 점을 은행 거래내역으로 입증했습니다. 그래서 이 보증금은 청산가치에 반영되지 않았습니다. – 현재 사는 집 월세 70만 원의 6개월 이체내역을 내 생계비 항목을 지켰습니다. – 구두 보정권고에는 국민연금 미수급 증명서를 추가로 제출했습니다.
③ 채권자 이의를 방어했습니다. 채권자집회가 끝난 뒤 저축은행이 별제권 기재 방식에 이의를 제기했습니다. 김앤파트너스는 해당 담보가 의뢰인 본인이 아니라 전 배우자 소유 부동산에 설정된 물상보증이라는 점을 다시 소명하는 답변서를 제출했습니다.
그 결과 신청일(2025년 3월 13일)부터 약 7개월 만에 변제계획 인가결정을 받았습니다.
지인에게 빌린 돈도 개인회생으로 정리될까요?
이 사건에서 빚의 절반 이상은 금융기관이 아니라 지인에게 빌린 돈이었습니다. 김앤파트너스는 지인 대여금도 채권자목록에 함께 올려 저축은행 대출, 카드 채무와 같은 절차 안에서 정리했습니다.
의뢰인은 이제 3년 동안 정해진 금액만 갚으면 됩니다. 오랫동안 혼자 감당해 온 돌려막기와 독촉에서 벗어나 다시 생활을 꾸릴 수 있게 됐습니다.
자주 묻는 질문
Q1. 금융기관 외의 채무도 채권자에 넣을 수 있나요?
Q2. 금융기관에서 추심을 계속해요
Q3. 전 배우자 부동산이 담보로 잡힌 대출이 있는데, 채권자가 이의를 제기하면 어떻게 되나요?
Q4. 예전 가게 임차보증금도 재산으로 계산되나요?
투병과 사업 실패로 쌓인 빚, 혼자 막지 마세요
병을 앓고 사업이 무너지는 동안 빚이 쌓이는 일은 생각보다 흔합니다. 특히 지인에게 빌린 돈은 가족에게도 말하기 어려워 혼자 돌려막다가 더 커지기 쉽습니다. 빚이 많거나, 담보가 다른 사람 재산에 잡혀 있거나, 지인 차용금이 섞여 있어도 미리 준비하면 개인회생으로 정리할 길을 찾을 수 있습니다.
다만 인가 여부와 변제 조건은 소득, 재산, 채무 구조 같은 개별 상황에 따라 달라질 수 있습니다. 비슷한 상황이라면 혼자 고민하지 말고 김앤파트너스와 먼저 상담해 보시기 바랍니다.