“방송을 계속하려면 장비가 필요했고, 장비를 사려면 카드밖에 없었습니다”
카메라 앞에서는 밝게 웃어야 하는 직업입니다. 그런데 방송이 끝나면 카드값 청구서와 대출 이자 알림이 기다리고 있었습니다. 방송 수입은 매달 들쑥날쑥했고, 부족한 생활비는 카드로 메웠습니다. 그 카드값은 다시 다른 카드와 대출로 막았습니다.
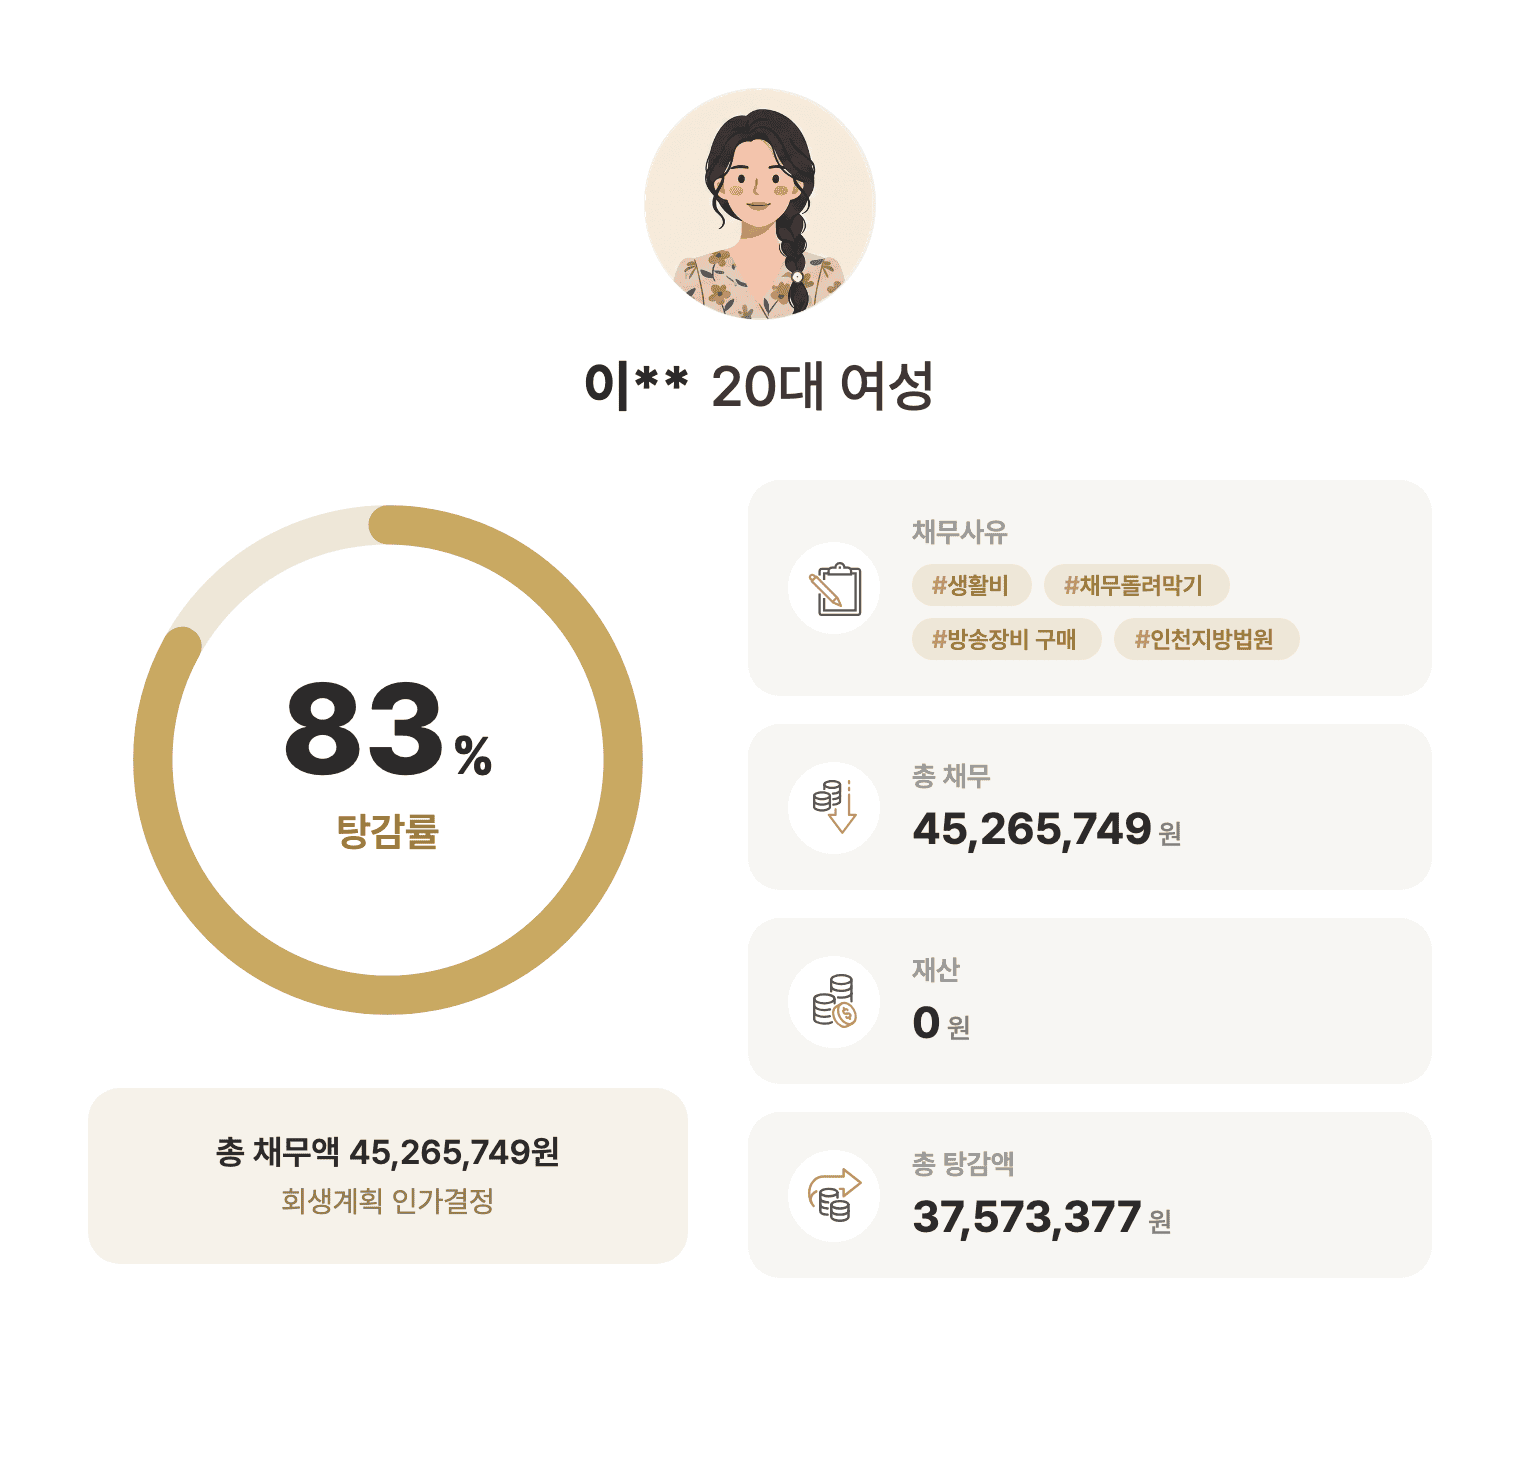
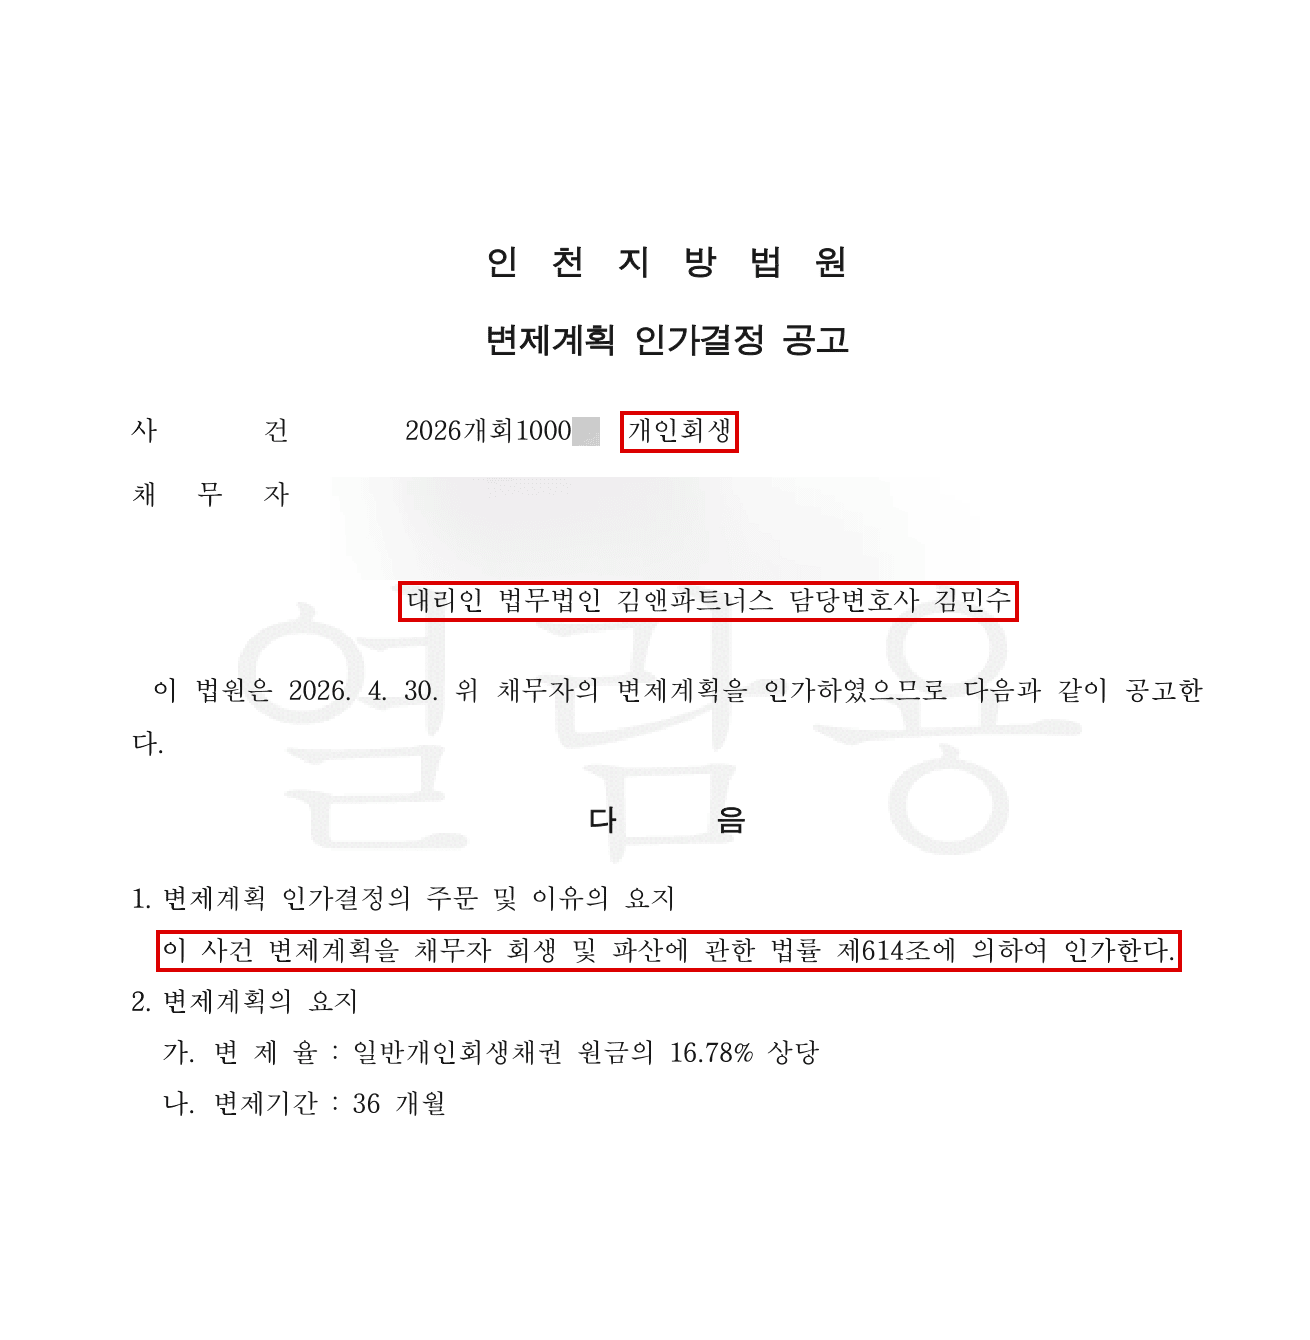
이 글은 20대 후반 인터넷 방송인 의뢰인의 실제 개인회생 사례입니다. 의뢰인은 생활비 부족, 신용카드 돌려막기, 방송장비 구매로 빚이 4,526만원까지 불어났습니다. 신청 직전에 쓴 카드 사용액은 사용처를 입증하기 어려워 문제가 됐습니다. 김앤파트너스는 이 부분을 청산가치에 반영하는 방식으로 풀었습니다. 그 결과 의뢰인은 인천지방법원에서 변제율 16.78%, 36개월 조건으로 조건 없이 인가결정을 받았습니다.
월 195만원 방송 수입, 왜 빚은 계속 늘었을까요?
의뢰인의 빚은 한 번에 크게 생긴 것이 아니었습니다. 20대 초반부터 조금씩 생긴 빚이 몇 년에 걸쳐 쌓였습니다.
첫 번째, 부족한 생활비를 카드로 메우기 시작했습니다. 의뢰인은 혼자 살면서 방송 수입만으로 생활했습니다. 수입은 월평균 약 195만원이었습니다. 월세와 생활비, 방송 운영비를 내고 나면 남는 돈이 거의 없었습니다. 20대 초반에 처음 만든 신용카드가 두 장, 세 장으로 늘었습니다. 2020년에는 인터넷은행에서 300만원 신용대출도 받았습니다.
두 번째, 돌려막기가 시작됐습니다. 이번 달 카드값은 다른 카드로 내고, 그 카드값은 또 다른 대출로 갚았습니다. 한번 시작된 돌려막기는 멈추지 않았습니다. 2023년 말에는 캐피탈사에서 1,627만원의 큰 신용대출까지 받았습니다. 이자를 막으려고 빌린 돈이 다시 이자를 불렀습니다.
세 번째, 방송장비를 마지막으로 무너졌습니다. 방송을 계속하려면 장비를 바꿔야 했습니다. 2025년 1월부터 3월까지 석 달 동안 방송장비를 사는 데 카드로 총 900만원을 썼습니다. 그 결과 원금과 이자를 합친 빚이 약 4,527만원이 됐습니다. 방송 수입으로는 원금은커녕 매달 돌아오는 이자와 카드값도 감당할 수 없었습니다. 결국 의뢰인은 개인회생을 결심했습니다.
| 구분 | 금액 |
|---|---|
| 총채무 | 45,265,749원 |
| 총변제금 (36개월) | 7,692,363원 |
| 면책(탕감) 채무액 | 37,573,377원 |
| 월 변제금 | 213,677원 |
| 변제율 | 16.78% |
| 탕감률 | 약 83% |
신청 직전의 카드 사용, 무엇이 문제였을까요?
이 사건의 핵심 쟁점은 신청 직전에 쓴 카드 사용액이었습니다.
법원은 개인회생을 신청하기 얼마 전의 카드 사용 내역을 꼼꼼히 확인합니다. 빚을 갚을 수 없는 상황에서 카드를 크게 썼다면, 그 돈을 어디에 썼는지 설명해야 하기 때문입니다. 이 사건은 외부회생위원이 조사를 맡았습니다. 법원은 2025년 1월 이후 카드 3곳의 사용 내역과 사용처를 설명하라는 보정권고를 내렸습니다.
문제는 방송장비 구매액 900만원이었습니다. 의뢰인에게 방송장비는 일을 하는 데 필요한 물건이었습니다. 하지만 그 돈이 전부 장비 구매에 쓰였다는 점을 객관적인 자료로 증명하기는 어려웠습니다. 이 부분을 어떻게 처리하느냐에 따라 인가 여부와 변제금이 달라질 수 있었습니다.
김앤파트너스는 무엇을 했을까요?
김앤파트너스는 법원의 보정권고 사항을 하나도 빠짐없이 처리했습니다.
첫째, 카드 사용 내역을 표로 정리해 사용처를 설명했습니다. 카드 3곳의 2025년 1월 이후 상세 이용 내역을 표로 정리했습니다. 그중 30만원 이상 사용한 건은 하나하나 사용처를 설명했습니다. 확인해 보니 대부분은 기존 빚을 갚는 데(카드 돌려막기), 그리고 생활비와 방송장비 구매에 쓰인 돈이었습니다.
둘째, 설명이 어려운 부분은 정면으로 인정하고 청산가치에 반영했습니다. 방송장비 구매액 900만원은 무리하게 설명하지 않았습니다. 객관적으로 입증하기 어렵다는 점을 인정하고, 그 금액의 50%를 청산가치에 반영했습니다. 확인할 수 없는 부분을 억지로 해명하기보다 변제계획에 정직하게 반영하는 쪽을 택한 것입니다.
셋째, 재산 관련 자료를 빠짐없이 냈습니다. 이미 해지된 보험 2건의 해약환급금 증명서를 냈습니다. 금융기관 6곳의 최근 1년치 입출금 거래내역도 함께 제출했습니다. 외부회생위원 조사에 필요한 예납금 15만원을 낸 확인서도 냈습니다.
넷째, 변제계획안을 고치고 절차상 문제를 정리했습니다. 법원이 권고한 대로 변제계획안 3항을 고쳐 다시 제출했습니다. 서류가 전달되지 않은 채권자가 있는지도 확인해 절차상 걸림돌을 없앴습니다.
결과는 어땠을까요?
2026년 4월 30일, 인천지방법원은 변제율 16.78%, 36개월 조건으로 조건 없이 개인회생 인가결정을 내렸습니다.
의뢰인은 앞으로 36개월 동안 매달 213,677원, 모두 7,692,363원을 갚습니다. 변제를 모두 마치면 나머지 37,573,377원, 전체 빚의 약 83%가 면책될 예정입니다. 돌려막기로 이어지던 카드값과 대출 이자에서 벗어나, 이제 방송 수입으로 생활을 다시 꾸려갈 수 있게 됐습니다.
자주 묻는 질문
Q1. 금융기관에서 추심을 계속해요
Q2. 월변제금액을 납부 하지 못하면 어떻게 되나요?
Q3. 방송장비처럼 사용처를 입증하기 어려운 카드 사용액은 어떻게 처리됐나요?
Q4. 회사원이 아닌 인터넷 방송인도 방송 수입으로 개인회생 인가를 받았나요?
수입이 불규칙해도, 신청 직전 카드 사용이 있어도 방법은 있습니다
인터넷 방송인이나 프리랜서처럼 수입이 일정하지 않은 분들은 부족한 생활비를 카드로 메우다 돌려막기에 빠지기 쉽습니다. 신청 직전의 카드 사용이 걱정돼 개인회생을 망설이는 분들도 많습니다. 하지만 사용 내역을 꼼꼼히 정리해 설명하고, 입증이 어려운 부분은 변제계획에 정직하게 반영하면 길이 열릴 수 있습니다.
다만 개인회생 인가 여부와 변제율은 소득, 재산, 채무가 생긴 경위 등 개별 상황에 따라 달라질 수 있습니다. 비슷한 고민이 있다면 혼자 버티기보다 먼저 상담을 받아 내 상황에 맞는 방법을 확인해 보시기 바랍니다.