카테고리 라이브Q&A · 업로드 2026-11-19
경매가 끝나 남은 빚이 확정될 때까지 기다리지 않아도 개인회생을 신청할 수 있어요. 시세 기준 담보 회수 예상액과 부족분 계산, 경매 중 추심 양상을 정리했어요.
💬 시청자 질문
현재 부동산 매매가 안 되고 있어요. 12월부터 상가담보대출 8억 6천만 원과 신용대출 3천만 원의 이자가 연체될 예정입니다. 경기가 나빠 거래가 안 되니 경매를 감안해야 하는 상황인데요. 경매가 끝나 남은 채무가 확정될 때까지는 회생을 못 하나요? 그리고 경매 중에도 독촉·추심이 심한가요?
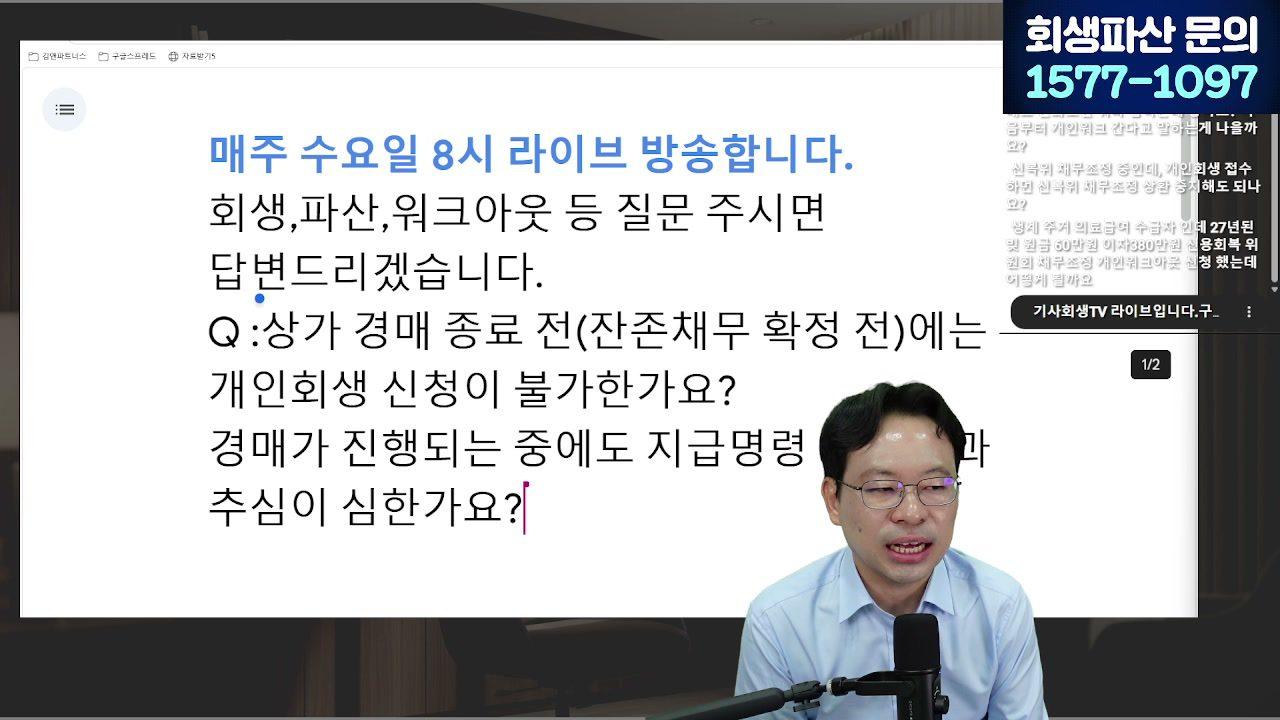
경매가 끝나 남은 빚이 확정될 때까지 기다리지 않아도 개인회생을 신청할 수 있어요. 신청 단계에서는 부동산 시세를 바탕으로 은행이 경매로 회수할 금액을 추산하고, 회수하지 못할 부분은 일반 채권처럼 변제계획에 반영하거든요. 경매 중에는 담보 은행보다 다른 금융기관의 독촉이 더 심할 수 있어요.
30초 요약
- 경매 종결 전에도 개인회생 신청을 검토할 수 있어요.
- 담보권자의 예상 회수액과 부족분을 시세 기준으로 나눠 계산해요.
- 부족분은 일반 채권처럼 변제계획에 들어가요.
- 경매 중엔 카드사·캐피탈 등의 독촉이나 지급명령이 더 잦을 수 있어요.
- 개시결정이 나면 일반 채권자의 개별 추심이 제한돼요.
📺 원본 영상 — 기사회생 TV (해당 질문 시점 19:29부터 재생)
경매 진행 중 개인회생, 남은 빚 확정 전에 신청할 수 있을까요?
경매 낙찰가가 시세보다 낮으면 은행이 회수하지 못한 부족분이 남아요. 회생 신청 때는 이 부족분을 미리 추산해서 ‘담보로 회수될 부분’과 ‘일반 채권처럼 갚을 부분’으로 나눠요. 변제계획은 앞으로 몇 년간 소득에서 얼마씩 갚을지 정한 계획서예요. 이 계산과 서류 작성은 보통 신청을 대리하는 사무실이 맡아요.
- 채권자별 원금·이자·연체 내역과 부동산 시세 자료 준비
- 담보 회수 예상액과 부족분 산정
- 관할 법원에 신청서·변제계획안 제출, 필요하면 금지·중지명령도 신청
- 개시결정 후 경매로 부족분이 확정되면 변제계획에 반영
- 인가 후 통상 3년(사정에 따라 최장 5년) 변제, 완료 시 면책 신청
50대 자영업자 A씨도 상가 담보대출과 신용대출을 함께 안고 경매를 앞둔 상황이었어요. 이런 경우 경매 결과를 기다리지 않고 부족분을 나눠 계산한 뒤 먼저 신청하는 방법을 검토할 수 있어요. 실무에선 경매를 진행하는 은행보다 무담보 채권자가 독촉 전화나 지급명령 신청으로 더 적극적으로 추심하는 경우가 많아요. 다만 담보권 실행(경매)은 개시결정 후에도 별도로 다뤄질 수 있어서 개별 확인이 필요해요.
이 내용은 일반 정보예요. 시세, 경매 진행 단계, 채무 구성과 소득에 따라 신청 가능 여부와 변제액이 크게 달라질 수 있어요.
자주 묻는 질문
개시결정이 나면 일반 채권자의 개별 추심·강제집행은 제한돼요. 하지만 담보권 실행인 경매는 별도로 취급될 수 있어요. 경매 단계와 사건 내용에 따라 달라지니 상담으로 확인하시는 게 좋아요.
신청 때는 시세 기준으로 예상 부족분을 추산해 일반 채권처럼 변제계획에 넣어요. 경매가 끝나 실제 금액이 확정되면 그 금액으로 반영해요. 채권 신고·이의 절차를 거칠 수 있으니 진행 상황을 꼼꼼히 챙기셔야 해요.
회생 신청과 함께 금지·중지명령을 신청하면 추심 부담을 줄일 수 있어요. 금지명령은 개시결정 전까지 채권자의 추심·강제집행을 잠시 막아 달라는 신청이에요. 실제 효과와 범위는 법원 판단에 따라 달라질 수 있어요.
담보를 잡은 은행은 경매 절차에 집중하는 경우가 많아요. 오히려 무담보 채권을 가진 카드사·캐피탈 등이 더 적극적일 수 있어요. 금융기관마다 대응이 다르니 일반화하긴 어려워요.
핵심 정리
- 기다리지 말고 검토 — 연체가 시작되기 전 신청 시기부터 따져 보세요.
- 시세 자료가 출발점 — 부족분 계산의 정확도가 변제계획을 좌우해요.
- 추심 대응은 금지명령 — 무담보 채권자의 독촉에 대비해 함께 신청을 검토하세요.
마무리하며
매매가 막힌 채 연체를 앞두면 막막하실 거예요. 지금 할 일은 하나, 채권자별 대출 내역과 상가 시세 자료를 정리해 상담을 받아 보시는 거예요. 준비가 빠를수록 선택지가 넓어질 수 있어요.
이 글은 기사회생 TV 2026-11-19 라이브 방송의 시청자 Q&A 를 바탕으로 정리한 일반 법률 정보입니다. 개별 사건은 사실관계에 따라 결론이 달라지므로 반드시 변호사 상담을 받으시기 바랍니다.